
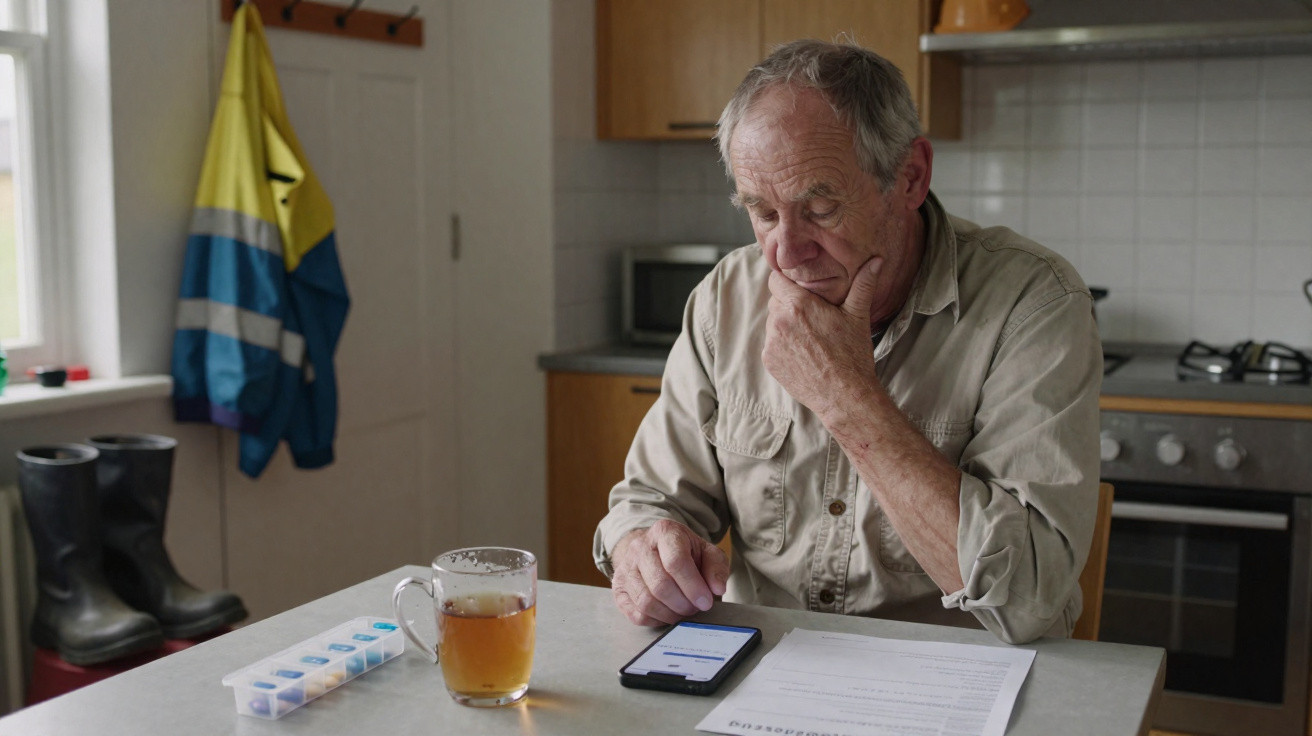
Nach 44 Arbeitsjahren ist er nun im Ruhestand. Als er seine Banking-App öffnet, bleibt sein Blick an einer Zahl hängen. Er nennt sie „demütigend“.
In Micks kleiner Küche in Derby schaltet der Wasserkocher ab. Auf dem Tisch stehen eine Tasse, eine Tablettenbox und ein gefalteter Brief seines Rentenanbieters. Wieder liest er die Zeile: den Monatsbetrag, der ein Leben voller früher Arbeitsbeginne und schmerzender Knie ersetzen soll. Er lacht kurz und hart – ein Lachen ohne jede Freude –, dann fährt er mit dem Daumen über eine Narbe von 1997. Damals brach ein Verbindungsteil zusammen, und er rutschte auf einem Brett zwei Stockwerke hinunter. „Ich arbeite, seit ich 17 bin“, sagt er in den leeren Raum, als könnte eine Wand ihm antworten. Der Tee wird kalt. Er aktualisiert die App, als könnten sich die Zahlen noch ändern. Doch sie ändern sich nicht.
Ein Arbeitsleben auf Baustellen, eine kaum spürbare Rente
Mick erinnert sich an die alten Kollegen, die warnten, dass die Schultern schneller kaputtgingen als die Ersparnisse wuchsen. Arbeit gab es verlässlich – bis sie es nicht mehr gab. Er wechselte von Baustelle zu Baustelle und von einer Lohnabrechnung zur nächsten, manchmal als „Selbstständiger“ in einem Modell, das er kaum verstand. Einen Einsatz lehnte er nie ab. Viel Auswahl gab es ohnehin nicht. Doch als sein Körper endgültig nicht mehr konnte, interessierte das die Rechnung nicht.
Seine staatliche Zahlung wird wöchentlich überwiesen. Den vollen Satz erhält er nicht, weil in seinem National-Insurance-Verlauf Jahre mit fehlenden Beitragsgutschriften stehen und er über frühere betriebliche Modelle zeitweise „contracted out“ war. Der private Rententopf, den er nach und nach aufgebaut hat, ist klein: Gebühren, die ihm nie auffielen, haben daran gezehrt, und zusätzliche Einzahlungen kamen zu spät. Zusammen reicht der Betrag für das Nötigste – sofern die Heizung nicht ausfällt und das Auto mitspielt. Ein schlechter Monat macht aus dem Budget eine Schätzung.
Diese Geschichte findet sich auf jedem Gerüst und in jeder Kantine eines Betriebshofs wieder. Körperlich Beschäftigte gehen oft früher in Rente, weil Schmerzen durchsetzen, was Zahlen nicht können. Ein Rentensystem, das darauf ausgerichtet wurde, dass Einzelne ihre eigenen Töpfe verwalten, belohnt stabile Erwerbsbiografien und Jahre mit hohen Einzahlungen. Beides bietet die Baubranche selten. Jahrzehntelang wurden leistungsorientierte Betriebsrenten durch beitragsorientierte Konten und Marktschwankungen ersetzt, während die automatische Rentenversicherung für eine Generation eingeführt wurde, die im Rennen bereits zur Hälfte unterwegs war.
Kleine Stellschrauben für eine bessere Rente
Zuerst brauchen Sie einen Überblick über Ihre Zahlen. Eine Prognose zur staatlichen Rente und Ihr National-Insurance-Verlauf zeigen, wo Sie stehen. Lücken aus den vergangenen Jahren lassen sich häufig schließen, und manche Menschen können Gutschriften für Zeiten der Pflege, Krankheit oder Arbeitslosigkeit beantragen. Suchen Sie frühere betriebliche Rententöpfe über den Pension Tracing Service und prüfen Sie, ob einer davon „contracted out“ war – das kann einen niedrigeren staatlichen Betrag erklären.
Schließen Sie unnötige Abflüsse. Gebühren können über die Jahre unbemerkt Tausende kosten; vergleichen Sie deshalb die Kosten und die Fondsaufteilung Ihres Rententopfs. Wenn Sie wegen Ihrer Gesundheit frühzeitig aus dem Berufsleben ausgeschieden sind, prüfen Sie Ansprüche auf Pension Credit, eine Ermäßigung der Council Tax oder Unterstützung wegen einer Behinderung. Hand aufs Herz: Das erledigt niemand täglich. Dennoch kann ein Nachmittag mit Telefonaten den Unterschied zwischen ständigem Durchkommen und etwas freierem Atmen ausmachen.
Überlegen Sie auch, wie Sie Ihr Einkommen entnehmen möchten. Einige bevorzugen eine garantierte Leibrente, andere einen flexiblen Entnahmeplan, der mit den Märkten steigen oder fallen kann. Es gibt keine pauschal richtige Lösung, sondern nur die Variante, die zu Ihrem Leben und Ihren Nerven passt.
„Es geht nicht nur um Geld“, sagt Mick zu mir. „Es geht darum, was dieses Geld darüber aussagt, was die Arbeit wert war.“
- Fordern Sie eine schriftliche Aufstellung aller Gebühren Ihres Rententopfs an.
- Fragen Sie beim Sozialteam Ihrer Kommune nach Aufstockungen wie Pension Credit.
- Wenn Sie Kinder oder Angehörige gepflegt haben, prüfen Sie, ob National-Insurance-Gutschriften für diese Jahre nachträglich berücksichtigt werden können.
- Nutzen Sie vor jeder wichtigen Entscheidung kostenlose, unabhängige Beratung von MoneyHelper oder einer örtlichen Beratungsstelle.
- Führen Sie ein einfaches Budget, das sich an Energiekosten und Lebensmittelpreise anpassen lässt.
Was auf der Lohnabrechnung nie stand
Micks Zahl handelt nicht allein von Einkommen. Sie steht für blaue Flecken, die nie in Tabellen auftauchten, und für Wintermorgen, an denen Atem auf ungeschützten Gerüsten dampfte. Wir alle kennen den Moment, in dem die Welt die Arbeit eines ganzen Lebens mit einem Achselzucken zusammenrechnet. Der erste Schock vergeht, doch die Frage bleibt: Was schuldet eine Gesellschaft den Körpern, die sie aufgebaut haben?
Es ist würdevoll, das einzufordern, was einem zusteht. Eine höhere Rente kann durch kleine Schritte entstehen, nicht nur durch große Pläne. Rufen Sie den Anbieter an, der Sie beim letzten Mal in die Warteschleife gesetzt hat. Stellen Sie die Frage, für die Sie sich nie für „den Typ“ gehalten haben. Aus Gewohnheit stellt er seinen Wecker noch immer auf 5:30 Uhr. Manche Dinge überdauern den Arbeitstag. Andere lassen sich noch verändern.
Mick schreibt einem Freund wegen einer Teilzeitstelle als Hausmeister, gerade ausreichend, um die Lücke zu schließen und in Bewegung zu bleiben. Er will kein weiteres Jahrzehnt auf dem Bau verbringen. Er möchte eine Zahl sehen, die sich nicht wie ein Urteil anfühlt – und ein Leben führen, das nicht nur nach den Schmerzen bemessen wird, die es gekostet hat, es zu verdienen.
Es ist leicht zu sagen, das System sei kompliziert. Das ist es auch. Schwerer ist es, trotzdem laut zu werden und Schweigen gegen Fragen einzutauschen, die zu echtem Geld auf echten Konten führen. Die alte Regel auf der Baustelle war einfach: Man lässt niemanden auf einer Leiter im Stich. Dieselbe Regel sollte auch im Ruhestand gelten.
| Kernpunkt | Details | Nutzen für Leserinnen und Leser |
|---|---|---|
| Ausgangslage kennen | Eine staatliche Rentenprognose und den National-Insurance-Verlauf einholen, dann jeden alten Rententopf aufspüren | Deckt Lücken und schnell umsetzbare Möglichkeiten auf |
| Versteckte Kosten senken | Fondsauswahl und Gebühren prüfen; eine Zusammenlegung in Betracht ziehen | Sorgt dafür, dass mehr vom eigenen Geld weiter für Sie arbeitet |
| Einkommen klug wählen | Leibrente und Entnahmeplan vergleichen sowie Sozialleistungen prüfen | Ermöglicht einen Plan, der zu Budget und Belastungsgefühl passt |
Häufige Fragen:
- Warum liegt meine britische staatliche Rente unter dem angekündigten Höchstsatz? Möglicherweise gibt es Lücken in Ihrem National-Insurance-Verlauf oder Jahre, in denen Sie über ältere Modelle „contracted out“ waren. Eine Prognose erläutert, welche Jahre zählen und weshalb.
- Kann ich fehlende National-Insurance-Jahre nachzahlen? Häufig können Sie für jüngere Jahre freiwillige Beiträge der Klasse 3 zahlen; manche Personen haben zudem Anspruch auf Gutschriften wegen Pflege, Krankheit oder Arbeitslosigkeit. Prüfen Sie dies, bevor Sie zahlen.
- Was gilt, wenn ich unter CIS selbstständig gearbeitet habe? Beiträge von Selbstständigen können auf die erforderlichen Beitragsjahre angerechnet werden, doch in schwachen Phasen entstehen Lücken. Prüfen Sie Ihren National-Insurance-Verlauf und ob Gutschriften infrage kommen.
- Sollte ich eine Leibrente kaufen oder einen Entnahmeplan nutzen? Leibrenten sichern ein lebenslanges Einkommen; ein Entnahmeplan bietet Flexibilität, aber auch Risiken. Viele kombinieren beides, um Grundkosten garantiert abzudecken und zugleich etwas Wachstumspotenzial zu behalten.
- Wie vermeide ich Rentenbetrug? Seien Sie vorsichtig bei unaufgeforderten Anrufen, Zeitdruck und Renditen, die „zu gut klingen, um wahr zu sein“. Nutzen Sie regulierte Anbieter und lesen Sie bei MoneyHelper oder der FCA eine Liste mit Warnzeichen für Betrug.
Kommentare
Noch keine Kommentare. Sei der Erste!
Kommentar hinterlassen