
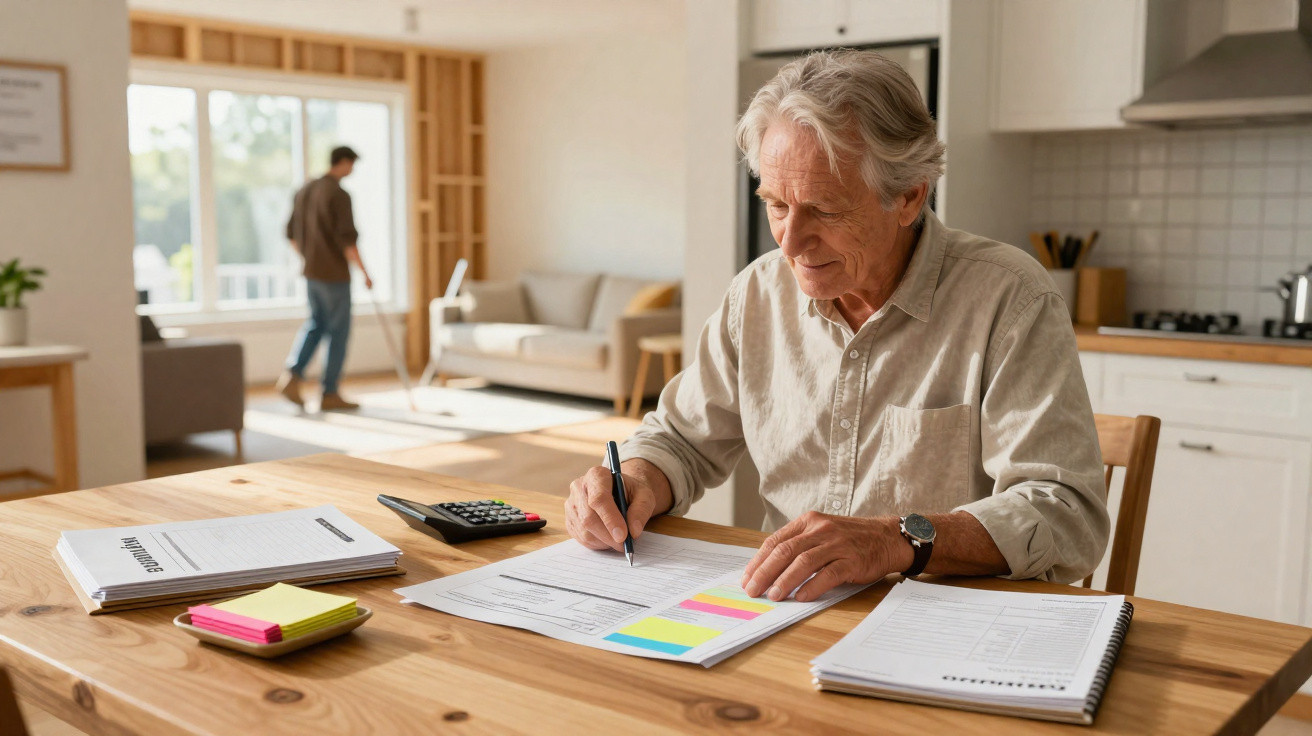
Das Dach war am Ende. Die Leitungen versagten langsam, aber sicher. Die Fassadenverkleidung begann in seltsamen, kreidigen Flocken zu zerbröseln. Mit 68 war er gerade in den Ruhestand gegangen und sah sich einem Kostenvoranschlag gegenüber, der unangenehm an die Kosten eines Hochschulstudiums erinnerte.
Fast alle rieten ihm zu demselben Schritt: einen Kredit aufnehmen, vielleicht eine HELOC-Kreditlinie, vielleicht einen Teil über eine zinsfreie Kreditkarte finanzieren. „So machen es die Leute eben“, sagte ein Freund bei einem Kaffee zu ihm. Mark starrte auf die Zahlen und spürte, wie sich seine Brust zusammenzog.
40 Jahre lang hatte er versucht, Schulden zu vermeiden. Sollte er jetzt wirklich damit anfangen, nur damit es in seiner Küche nicht hineinregnete?
Tat er nicht. Und genau hier wird die Geschichte interessant.
Wie ein Hauseigentümer im Ruhestand neue Schulden ablehnte – und eine umfassende Sanierung trotzdem bezahlte
Als Mark den Kostenvoranschlag des Bauunternehmens auf seinem Esstisch ausbreitete, lag die Summe knapp unter 60.000 $. Neues Dach, Fundamentreparatur, modernisierter Sicherungskasten und eine vollständige Sanierung der undichten Badezimmer. Arbeiten, die man nicht ignorieren kann, ohne Schimmel, strukturelle Schäden und Notrufe mitten in der Nacht zu riskieren.
Er hatte Ersparnisse. Er bezog Social Security. Außerdem hatte er eine bescheidene Rente. Was ihm fehlte, war jede Bereitschaft, sich mit Kreditanträgen oder Zinssätzen zu befassen, die schleichend steigen konnten. Die einfache Lösung wäre gewesen, zu unterschreiben und das Problem dem „Mark der Zukunft“ zu überlassen. Stattdessen hielt er inne und stellte eine Frage, die sich nicht viele Rentner stellen: Was wäre nötig, um das vollständig ohne neue Schulden zu schaffen?
Diese Frage veränderte jeden folgenden Schritt.
Marks Geschichte beginnt mit etwas ausgesprochen Unattraktivem: einem gelben Notizblock und einer schonungslosen Bestandsaufnahme. Er ging durch jeden Raum und notierte, was innerhalb der nächsten 12 bis 24 Monate wirklich repariert werden musste. Danach hielt er fest, was noch drei bis fünf Jahre warten konnte. Und schließlich, was schlichtweg „nett zu haben“ war. Die Traumkücheninsel mit Quarzarbeitsplatten landete eindeutig ganz unten auf dem Blatt.
Das undichte Dach nahe dem Schornstein? Ganz oben auf der Liste. Der Sicherungsautomat, der im hinteren Schlafzimmer ständig auslöste? Ebenfalls ganz oben. Aus einer einzigen beängstigenden Summe wurden durch diese Liste mehrere kleinere, besser beherrschbare Beträge. Mark ging erneut zum Bauunternehmen und bat um getrennte Angebote für einzelne Phasen: dringend, mittelfristig und optional. Aus dem ursprünglichen Projekt für 60.000 $ wurden plötzlich 28.000 $ für „muss sofort erledigt werden“ und 32.000 $ für „kann warten“.
Diese einfache neue Perspektive setzte den ersten Stein ins Rollen. Der zweite Schritt war auf seine stille Art noch grundsätzlicher.
Statt seine gesamten Rücklagen auf einen Schlag anzugreifen, richtete Mark das ein, was er scherzhaft seine „Sanierungsstartbahn“ nannte. Er errechnete, wie viel Liquidität er monatlich für Reparaturen freimachen konnte, ohne langfristige Anlagen stärker als nötig anzutasten. Dafür strich er Abonnements, setzte einige großzügige Geschenke für seine Enkel aus und vermietete sein zweites Auto gegen eine bescheidene Monatsgebühr an den Sohn eines Nachbarn im College-Alter.
Er nahm sich außerdem etwas vor, das viele Rentner aus Erschöpfung meiden: eine sorgfältige Prüfung jeder wiederkehrenden Ausgabe. Dabei fand er eine alte Lebensversicherung, die er nicht mehr brauchte, und verringerte seinen Versicherungsschutz. Er verglich Angebote für Hausrat- und Kfz-Versicherungen und sparte dadurch einige hundert Dollar im Jahr. Für sich allein war keiner dieser Schritte spektakulär. Zusammengenommen schufen sie etwa 900 $ zusätzlichen monatlichen Spielraum.
Mit dieser Startbahn entwickelte er einen 24-Monats-Plan: Die dringende Phase sollte aus vorhandener Liquidität und einer kleinen, geplanten Entnahme aus seinem konservativen Anleihenfonds bezahlt werden. Einen Teil der Reparaturen mit „mittlerem Risiko“ wollte er anschließend mit dem neu gewonnenen monatlichen Geldfluss finanzieren. Seinem Bauunternehmen teilte er ruhig mit, dass es keine Kredite und keine Kreditkarten geben werde. Nur einen gestaffelten, planbaren Zeitplan.
Die praktischen Schritte, die aus einem drohenden Kredit ein bezahltes Projekt machten
Marks erste taktische Änderung bestand darin, Zeit statt Preis zu verhandeln. Als er das Bauunternehmen erneut anrief, fragte er nicht: „Können Sie das günstiger machen?“ Stattdessen sagte er: „Können Sie die Arbeiten über 18 bis 24 Monate in drei Abschnitte aufteilen und die verbindlichen Angebote für jede Phase festschreiben?“
Die meisten Hauseigentümer fragen nie danach. Bauunternehmen sind jedoch oft erleichtert, wenn sie garantierte Aufträge im Kalender haben. Mark akzeptierte, dass die erste Phase je Arbeitseinheit etwas teurer sein könnte. Dafür vermied er Finanzierungskosten und Zinsen. Phase eins: Dach und Elektrik, weitgehend bezahlt aus seinem Notgroschen und einer geplanten Entnahme aus seinem IRA-Konto. Phase zwei: Badezimmer und Sanitäranlagen, zehn Monate später angesetzt und durch den monatlich freigesetzten Betrag finanziert.
Die letzte Phase – Außenverkleidung und optische Verbesserungen – wurde für das dritte Jahr vorgemerkt. Dieses unverbindliche Datum konnte er verschieben, falls die Märkte nachgaben oder unerwartete Ausgaben auftauchten.
Der zweite Schritt war persönlicher: Er verkleinerte seinen Besitz bewusst. Kein radikales „Alles verkaufen“, sondern ein überlegtes Aussortieren. Unbenutzte Elektrowerkzeuge, eine Vintage-Stereoanlage und einen Stapel alter Sport-Sammlerstücke stellte er auf lokalen Verkaufsplattformen ein. An einem Samstag legte er jahrzehntelang angesammelte Dinge in seiner Garage aus und sah zu, wie Nachbarn sie gegen Bargeld mitnahmen. Es fühlte sich seltsam befreiend an.
Insgesamt brachte diese kleine Liquidation rund 7.000 $ ein. Genug, um die Modernisierung der Elektrik vollständig zu bezahlen, ohne eine Entnahme vornehmen zu müssen. Aus jeder „Ära“ seines Lebens behielt er einen Erinnerungsgegenstand und trennte sich vom Rest. Mit jedem verkauften Stück wurde das Haus leichter und der Reparaturfonds größer.
Mark nutzte außerdem eine Ressource, die viele Rentner vergessen: Unterstützung aus der Gemeinschaft. In seiner Kirche arbeitete ein Mitglied im Bereich Heizung, Lüftung und Klimatisierung und bot an, seine Anlage zu überprüfen, wodurch Mark sich einen Serviceeinsatz sparte. Der erwachsene Sohn eines Nachbarn, ein zugelassener Elektriker, bot für einige vorbereitende Arbeiten einen reduzierten Satz an, wodurch das Bauunternehmen schneller arbeiten konnte. Jede kleine Hilfe senkte die Endkosten ein Stück.
Auf dem Papier ließe sich das „Finanzierung aus mehreren Quellen“ nennen: kleinere Verkäufe von Vermögenswerten, zusätzlicher laufender Geldfluss, planmäßige Entnahmen aus Anlagen und Hilfe aus der Gemeinschaft. Für Mark bedeutete es einfach, seine Grenzen ehrlich anzuerkennen und dort um Unterstützung zu bitten, wo es sinnvoll war.
Hinter Marks Entscheidungen steht eine stille Wahrheit, die in glänzenden Ruhestandsbroschüren selten vorkommt. Schulden im Ruhestand zu vermeiden, hat nicht nur mit Zahlen zu tun, sondern auch mit Schlaf. Sobald das Arbeitseinkommen wegfällt, hängt an jeder neuen Zahlung – selbst an einer „günstigen“ – ein dünner Faden der Sorge.
Auch finanziell können Kredite im Ruhestand komplizierter sein, als sie wirken. Bei einem festen Einkommen belastet eine HELOC-Rate oder ein neuer Privatkredit nicht nur das heutige Budget; sie verringert auch die Flexibilität, wenn das Leben plötzlich eine unerwartete Wendung nimmt. Eine Arztrechnung, ein erwachsenes Kind, das kurzfristig Hilfe braucht, eine höhere Grundsteuer – und schon fühlt sich die zuvor „machbare“ Rate wie ein Schraubstock an.
Durch die Staffelung seiner Reparaturen und die Finanzierung in mehreren Ebenen erhielt Mark seine Reaktionsfähigkeit. Wenn die Märkte fielen, konnte er eine nicht notwendige Phase verschieben. Wenn sich sein Gesundheitszustand änderte, war er keine jahrelange Verpflichtung eingegangen. Was er tatsächlich kaufte, war nicht ein neues Dach, sondern Handlungsspielraum.
Es verändert auch psychologisch etwas, ob man zuvor angespartes Geld oder geliehenes Geld ausgibt. Jede Zahlung wird zu einer Entscheidung statt zu einer Pflicht. Dieser feine Unterschied bewahrte ihn vor dem stillen Groll, den viele Menschen empfinden, wenn sie die Probleme des vergangenen Jahres noch mit dem Einkommen dieses Jahres abbezahlen. Marks Weg war langsamer, weniger Instagram-tauglich – und deutlich nachhaltiger.
So können Sie seinen Plan „keine neuen Schulden“ auf Ihr eigenes Haus übertragen
Der Kern von Marks Strategie lässt sich auf eine einzige Gewohnheit reduzieren: Trennen Sie zwischen „muss jetzt repariert werden“, „sollte bald repariert werden“ und „wäre irgendwann schön“. Beginnen Sie mit einer kompromisslos ehrlichen Bestandsaufnahme Ihres Hauses. Gehen Sie mit einem Notizbuch Raum für Raum durch. Markieren Sie alles, was Ihrer Gesundheit oder der Bausubstanz schaden kann, wenn es unbeachtet bleibt: Undichtigkeiten, Probleme mit der Elektrik, Risse im Fundament, starker Schimmel oder eine versagende Heizungs-, Lüftungs- und Klimaanlage in extremen Klimazonen.
Diese Punkte gehören in die Spalte „nicht verhandelbar“. Alles andere kommt in zwei nachrangige Kategorien, selbst wenn das am eigenen Stolz kratzt. Die veralteten Fliesen im Bad, die Sie nicht mehr sehen können? Wenn nichts undicht ist, gehören sie wahrscheinlich nicht in Phase eins. Sobald diese Listen stehen, sprechen Sie mit mindestens zwei Bauunternehmen darüber, die Projekte in Abschnitten umzusetzen – mit klar abgegrenztem Leistungsumfang und Zeitplan für jede Phase.
Ordnen Sie anschließend jeder Phase eine Finanzierungsquelle zu: verfügbare Ersparnisse, kleine geplante Entnahmen und jeden zusätzlichen Betrag, den Sie aus Ihrem Monatsbudget freimachen können, ohne Ihre Lebensqualität auszuhöhlen.
Praktisch gesehen besteht der nächste Schritt darin, einen „Reparaturpuffer“ aufzubauen – einen zweckgebundenen Ansparfonds ausschließlich für Arbeiten am Haus. Eröffnen Sie ein separates Tagesgeldkonto mit hoher Verzinsung und geben Sie ihm einen konkreten Namen wie „Hausreparaturen 2026“. Namen sind wichtig. Sie machen aus vagen Absichten greifbare Ziele.
Legen Sie dann einen Monatsbetrag fest, der etwas unbequem, aber nicht unmöglich ist. Vielleicht sind es 150 $. Vielleicht 600 $, nachdem Sie ein kaum genutztes Auto abgeschafft oder zu einem günstigeren Mobilfunktarif gewechselt haben. Automatisieren Sie die Überweisung, damit Sie nicht jedes Mal daran denken müssen. Seien wir ehrlich: Niemand macht das wirklich jeden Tag manuell und diszipliniert.
Wenn unregelmäßige Einnahmen hereinkommen – Steuererstattungen, kleine Erbschaften oder Geld aus Nebenjobs –, überweisen Sie einen Teil direkt auf dieses Konto. Genau diese „langweilige“ Gewohnheit macht aus künftigen Notfällen geplante Projekte.
Auf diesem Weg gibt es emotionale Stolperfallen. Eine der größten ist der Drang, alles sofort zu erledigen, nur um die Unruhe einer Aufgabenliste zum Schweigen zu bringen. Große Wohnplattformen und Fernsehsendungen helfen dabei nicht; sie normalisieren die Vorstellung, dass jeder Raum „fertig“ und fotogen sein müsse. Es ist leicht, sich wie ein Versager zu fühlen, wenn man mit halbfertigen Wänden oder nicht zusammenpassenden Bodenbelägen lebt.
Eine weitere Falle ist Scham. Viele Rentner haben still das Gefühl, sie „hätten“ mehr sparen oder jeden Reparaturbetrag einfach per Scheck zahlen „müssen“. Diese Scham kann Menschen zu schnellen Krediten treiben, nur damit sie nicht eingestehen müssen, dass sie Zeit und Planung brauchen. Wenn Sie sich darin wiedererkennen, halten Sie inne. Sie sind nicht allein, und mit Ihnen ist ganz sicher nichts falsch.
Eine gesunde Alternative besteht darin, mit vertrauten Freunden oder Familienmitgliedern offen über gestaffelte Reparaturen zu sprechen. Machen Sie es normal zu sagen: „Dieses Jahr machen wir das Dach, in ein oder zwei Jahren die Badezimmer. Wir zahlen bar, deshalb dauert es etwas.“ Sie werden überrascht sein, wie viele Menschen erleichtert aufatmen, wenn sie das hören, und wie schnell ihre eigenen Geschichten folgen.
„Schulden fühlten sich für mich immer an, als würde ich von meinem zukünftigen Ich leihen“, sagte Mark zu mir. „40 Jahre lang habe ich mich auf einen ruhigen Ruhestand gefreut. Ich war nicht bereit, ihn einer Bank zurückzugeben, nur für ein schöneres Badezimmer.“
Seine Bemerkung liegt auf meinem Schreibtisch, auf einen Haftzettel gekritzelt. Nicht als starre Regel, sondern als Erinnerung daran, dass Sie Ihre innere Ruhe genauso entschlossen schützen dürfen wie den Wert Ihrer Immobilie.
- Teilen Sie große Reparaturen in Phasen auf, statt sie zu einem einzigen riesigen Projekt zusammenzufassen, damit jeder Schritt mit real vorhandenem Geld statt mit neuen Krediten bezahlt werden kann.
- Richten Sie einen benannten Hausreparaturfonds ein und behandeln Sie ihn wie ein zweites Notfallpolster, das monatlich und mit unerwarteten Einnahmen aufgefüllt wird.
- Unterscheiden Sie ehrlich zwischen Kosmetik und Notwendigkeit, und lassen Sie Ihren Zeitplan – nicht sozialen Druck – darüber entscheiden, was zuerst erledigt wird.
Was die Entscheidung dieses einen Hauseigentümers über Geld, Älterwerden und Kontrolle zeigt
Marks schuldenfreie Sanierung ist kein Wohlfühlmärchen. Das Haus war zeitweise chaotisch. Gäste mussten um Plastikplanen herumgehen. In manchen Wochen bestand der einzige sichtbare Fortschritt aus einem wachsenden Sparguthaben in der Banking-App und einem Stapel E-Mails vom Bauunternehmen. Das echte Leben folgt selten der sauberen Dramaturgie von Vorher-nachher-Fotos.
Seine Geschichte zeigt jedoch etwas Ruhigeres und Nützlicheres: Es gibt Wege, im eigenen Zuhause älter zu werden, ohne die eigenen Finanzen schnellen Notlösungen auszuliefern. Sie können Zeit der Geschwindigkeit vorziehen, Geduld dem Druck – und trotzdem in einem sicheren, soliden Haus leben. Auf einer tieferen Ebene geht es darum, wer in Ihren letzten Berufsjahrzehnten das Steuer in der Hand hält: Sie selbst oder eine monatliche Rate.
Wir kennen alle diesen Moment, in dem ein Problem am Haus plötzlich größer wirkt als das Bankkonto. Manche erstarren. Andere zücken die Karte und hoffen auf das Beste. Mark wählte einen dritten Weg – mit gelben Notizblöcken, Verkäufen aus zweiter Hand, schwierigen Gesprächen und der Demut, mit „vorerst gut genug“ zu leben.
Sie müssen seinen Plan nicht Zeile für Zeile kopieren. Vielleicht nutzt Ihre Variante eine kleine Entnahme aus dem Eigenheimkapital, die Sie konsequent zurückzahlen, oder einen einmaligen Schritt zur Verkleinerung Ihres Wohnraums, der Kapital freisetzt. Vielleicht stützen Sie sich stärker auf die Familie oder lernen einige Heimwerkerfähigkeiten. Es geht nicht um Perfektion, sondern um Absicht.
Wenn Sie das auf Ihrem Smartphone lesen und dabei an eine undichte Decke oder eine durchhängende Veranda denken, ist die eigentliche Frage einfach: Wie würde es aussehen, das Problem zu Ihren Bedingungen zu lösen – ohne Ihren Ruhestand stillschweigend wieder dem Kassenbuch eines anderen zu überlassen?
| Kernpunkt | Detail | Nutzen für Leser |
|---|---|---|
| Arbeiten staffeln | Reparaturen in dringende, mittelfristige und optionale Schritte unterteilen | Ermöglicht, jede Phase zu finanzieren, ohne automatisch auf Kredite zurückzugreifen |
| Einen zweckgebundenen Fonds einrichten | Separates Sparkonto „Haus“, das monatlich und mit Zusatzeinnahmen gefüllt wird | Hilft dabei, künftige Notfälle in geplante und budgetierte Projekte zu verwandeln |
| Finanzierungsquellen kombinieren | Mischung aus Liquidität, kleineren Verkäufen, geplanter Entnahme und lokaler Unterstützung | Verringert den Druck auf die Altersvorsorge und erhält die Flexibilität |
Häufig gestellte Fragen:
- Kann man nach dem Ruhestand bei großen Hausreparaturen wirklich vollständig neue Schulden vermeiden? Sie werden es nicht in jeder Situation schaffen, aber viele Hauseigentümer können neue Schulden verringern oder vermeiden, indem sie Arbeiten staffeln, einen eigenen Reparaturfonds nutzen und mehrere kleine Finanzierungsquellen statt eines großen Kredits anzapfen.
- Ist es im Ruhestand sicher, Ersparnisse für Hausreparaturen einzusetzen? Bei überlegtem Vorgehen ja. Entscheidend ist, sicherheitskritische Reparaturen zu priorisieren, eine zentrale Notfallreserve unberührt zu lassen und Entnahmen zeitlich zu strecken, damit Ihr langfristiger Plan nicht aus dem Gleichgewicht gerät.
- Was ist, wenn mein Bauunternehmen das Projekt nicht in Phasen aufteilen will? Sie können konkurrierende Angebote einholen, getrennte Leistungsumfänge verlangen oder bestimmte Aufgaben – etwa Abbrucharbeiten oder kleinere Vorbereitungen – an andere Fachleute vergeben. So behalten Sie zumindest einen Teil der Kontrolle über Zeitplan und Geldfluss.
- Wie groß sollte ein Hausreparaturfonds im Ruhestand sein? Viele Finanzplaner empfehlen, jährlich 1–3% des Immobilienwerts für Wartung und Reparaturen einzuplanen. Doch selbst einige Tausend Dollar Rücklage können Ihre Möglichkeiten erheblich verändern.
- Sind Eigenheimkredite für Rentner immer eine schlechte Idee? Nicht immer. Sie können nützliche Instrumente sein, wenn sie sparsam eingesetzt werden, ein klarer Rückzahlungsplan besteht und die Stabilität des Einkommens ehrlich geprüft wird. Das Problem ist nicht das Instrument selbst, sondern es als Standardlösung statt als letzten Ausweg zu nutzen.
Kommentare
Noch keine Kommentare. Sei der Erste!
Kommentar hinterlassen